CAPITANICH AGROPECUARIA: Sembrar, cosechar y deber

La calificación como deudor irrecuperable de Capitanich Agropecuaria SAS, con un pasivo financiero informado de alrededor de $7.500 millones, tuvo una lectura política inmediata. El apellido inevitablemente empuja hacia allí. Sin embargo, cuando se desarma la deuda y se observa cómo funciona hoy el negocio agropecuario, aparece una explicación bastante más compleja: el problema dejó de ser productivo y pasó a ser financiero.
Nacionales19/09/2026ChacoWebChacoWeb

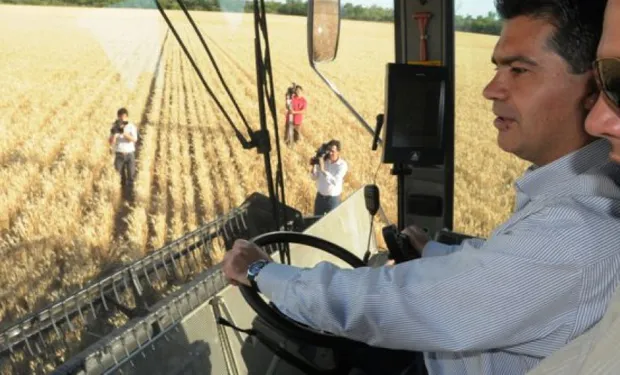
capitanich-trigo-196369

Una fuente que conoce directamente la situación de la empresa, y que incluso fue convocada durante este año para colaborar en la búsqueda de alternativas, lo resume sin demasiadas vueltas: los números del campo dejaron de cerrar frente al costo del dinero.

La firma construyó durante décadas un modelo productivo basado en campos propios y, principalmente, alquilados, financiamiento bancario, compra de maquinaria e insumos y capital de trabajo. No fue una rareza. Durante años, miles de productores argentinos trabajaron así.

El problema apareció cuando cambió radicalmente la relación entre inflación, dólar y tasas de interés.

Durante el período de alta inflación, tomar pesos podía incluso resultar conveniente: el aumento general de precios terminaba licuando una parte importante de las deudas. Pero cuando la inflación comenzó a bajar y el dólar se estabilizó, las tasas reales se volvieron fuertemente positivas.

Y allí apareció la trampa.

El campo puede producir y, sin embargo, no alcanzar

La cuenta que hacen quienes conocen la actividad es sencilla.

Implantar una hectárea de soja, pagar alquiler, semillas, insumos, labores, cosecha y flete puede representar entre US$700 y US$800 por hectárea, dependiendo de la zona y del rendimiento.

En un año razonablemente bueno, el margen puede quedar alrededor de US$200 o US$250 por hectárea.

El problema es lo que ocurre después de dos campañas malas consecutivas.

Si un productor pierde, por ejemplo, US$500 por hectárea durante dos años, acumula US$1.000 de quebranto. Para recuperar solamente esa pérdida, con márgenes posteriores de US$200 o US$250, necesita entre cuatro y cinco campañas buenas.

Pero eso sería sin intereses.

Si sobre aquella pérdida se aplica, además, un costo financiero del 60%, 70% o incluso 75% anual, la matemática directamente deja de funcionar.

Una deuda productiva equivalente a US$1.000 puede transformarse rápidamente en US$1.700 o más. Y ninguna explotación que deja US$200 anuales de margen puede absorber semejante carga.

"No va. La realidad es que no va", sintetiza una persona que siguió de cerca el problema.

La clave: cuánto prestaron y cuánto terminó siendo la deuda

Ese punto resulta central para entender el caso Capitanich.

Porque una cosa es observar los aproximadamente $7.500 millones que aparecen hoy como pasivo y otra muy distinta es preguntarse cuánto dinero efectivamente recibió originalmente la empresa.

Según fuentes conocedoras de las negociaciones, una porción muy importante del monto actual corresponde a intereses acumulados y refinanciaciones.

El Nuevo Banco del Chaco aparece entre los acreedores relevantes, aunque no es el único. También figuran Banco Galicia, John Deere Credit, Santander, BBVA, Banco Nación, Banco Ciudad, Banco del Sol y sociedades de garantía recíproca.

La empresa llegó incluso a recibir nuevo financiamiento mientras ya arrastraba obligaciones anteriores, una mecánica habitual cuando bancos y compañías intentan evitar que una deuda productiva termine directamente en cesación de pagos.

Pero cuando la tasa corre mucho más rápido que la capacidad del negocio para producir utilidades, refinanciar puede terminar simplemente pateando el problema hacia adelante.

No hubo un solo desastre productivo

Otro elemento importante es que el deterioro de la calificación financiera de la empresa no coincide necesariamente con una catástrofe productiva puntual.

Después de varias campañas difíciles, el ciclo agrícola chaqueño 2025/26 mostró recuperación en girasol y soja. El algodón, cultivo históricamente vinculado con la firma, continuó mucho más complicado.

Es decir: aun cuando mejora la cosecha, el resultado productivo puede no alcanzar para pagar la mochila financiera acumulada durante los años malos.

Y allí el caso deja de ser solamente el de una empresa vinculada a un apellido político conocido.

Es un problema que también empieza a aparecer entre familias, comercios y pequeñas empresas.

El mecanismo es parecido: obligaciones tomadas bajo un régimen de inflación elevada deben cancelarse ahora con inflación menor, dólar relativamente estable y tasas que, en términos reales, resultan muchísimo más pesadas.

La Argentina ya atravesó una discusión parecida en 1985. Cuando el Plan Austral redujo abruptamente la inflación, el gobierno de Raúl Alfonsín aplicó el llamado desagio, un mecanismo destinado a evitar que los contratos incorporaran una inflación futura que finalmente no iba a existir.

Las circunstancias actuales son diferentes y aquel instrumento no podría trasladarse automáticamente. Pero la pregunta económica vuelve a aparecer cuatro décadas después:

¿Qué pasa con quien tomó una deuda bajo determinadas reglas y debe devolverla cuando esas reglas cambiaron radicalmente?

En Capitanich Agropecuaria pueden existir errores empresarios, exceso de apalancamiento, favores familiares y decisiones discutibles en el manejo empresario. Pero reducir toda la historia a la política sería perderse el fenómeno más importante.

La empresa sembró, produjo, atravesó campañas malas y siguió financiándose. Es, en definitiva, la historia de muchos "gringos" chaqueños: sembrar, alquilar más hectáreas, comprar maquinaria, endeudarse y apostar a que la próxima cosecha alcance para pagar la anterior.

Pero ocurrió que los últimos años fueron malos y la seca hizo estragos. Como consecuencia, muchos pequeños y medianos productores terminaron hasta la cabeza de deudas, con ARCA —la ex AFIP— funcionando, muchas veces, como una verdadera guillotina sobre quienes ya venían financieramente asfixiados.

Porque el campo genera dinero, pero no deja de estar atravesado por aquella vieja lógica de "pronto rico, pronto pobre", una historia escuchada mil veces en el interior chaqueño entre los llamados "gringos".

Los montenegrinos, como los Capitanich; los ucranianos de Villa Berthet; los húngaros, los búlgaros, los alemanes, los italianos y también muchos criollos de apellido español.

Porque, en definitiva, hay un punto en el que, por más que trabajes, dependés del tiempo. Podés profesionalizar la empresa, darle escala y producir cada vez más. Pero, incluso cuando las cosas salen bien, buena parte de lo que generás vuelve a la producción.

Y llega un momento en el que se vuelve imposible generar dinero a la velocidad a la que crecen los intereses.

Esa probablemente sea la explicación más sencilla de una deuda que hoy parece gigantesca: solo una parte fue capital.

El resto lo hizo el tiempo, también "el mal tiempo" y, por sobre todo, la tasa de interés.

Fuente: Noticiero9.com.ar

Te puede interesar
Lo más visto
1000292120-6aa4a416243a7242770321

MÁS RESPUESTAS PARA LOS AFILIADOS: EL GOBERNADOR ZDERO ENTREGÓ AYUDAS TÉCNICAS DEL INSSSEP

ChacoWeb
Provinciales11/09/2026
Esta tarde, el gobernador Leandro Zdero, junto a la secretaria coordinadora de Gabinete, Carolina Meiriño, al presidente del Instituto de Seguridad Social, Seguros y Préstamos (INSSSEP), Rafael Meneses, y al vicepresidente Juan Ignacio Cáceres, Vocal Activo German Landriel, Vocal Pasivo Gricelda Troncozo, Sindico Jorge Rody Gomez y Sindica Afilados Zulma Galeano, entregaron ayudas técnicas a afiliados de la provincia, en el Salón Obligado de Casa de Gobierno.